- La Réserve fédérale américaine (Fed) porte ses taux entre 3,75 % et 4,00 % malgré les pressions politiques.
- L’inflation en zone euro se maintient à 3,3 %, accentuant la pression sur la Banque centrale européenne et les marchés continentaux.
- Les tensions géopolitiques en mer Rouge et au Moyen-Orient soutiennent la volatilité des cours du pétrole brut.
- La Banque d’Angleterre (BoE) est attendue ce jeudi pour une décision cruciale sur le maintien de ses taux directeurs.
Le tournant monétaire de Washington face à l’inflation persistante
Dans un geste qui marque la fin définitive de l’ère de l’argent facile, la Réserve fédérale américaine a pris ses responsabilités en relevant ses taux directeurs pour la première fois en plus de trois ans. Mercredi, l’institution dirigée par Jerome Powell a annoncé une hausse portant l’objectif des fonds fédéraux dans une fourchette de 3,75 % à 4,00 %. Cette décision, adoptée à l’unanimité par les membres du comité de politique monétaire (FOMC), reflète une volonté de fer de ramener l’inflation vers l’objectif structurel de 2 %, alors que les prix continuent de s’envoler. Cette rigueur monétaire marque un signal fort envoyé aux marchés mondiaux sur la priorité absolue donnée à la stabilité de la monnaie. Les analystes, notamment ceux de Goldman Sachs, ont immédiatement révisé leurs prévisions, anticipant désormais des hausses consécutives jusqu’à la fin de l’année, signe que le cycle de resserrement est loin d’être achevé. Pour l’épargnant et l’investisseur européen, ce renforcement du dollar, qui a atteint son plus haut niveau en sept semaines, renchérit mécaniquement le coût des importations, notamment énergétiques.
La souveraineté politique face à l’indépendance des banques centrales
Ce resserrement monétaire s’inscrit dans un contexte politique tendu aux États-Unis. Le président Donald Trump n’a pas ménagé ses critiques, réitérant avec force ses appels à une baisse des taux pour stimuler l’activité économique et protéger la croissance nationale. Cependant, la Fed a choisi de maintenir son cap technique, ignorant les injonctions de la Maison Blanche au nom de la lutte contre la dépréciation du pouvoir d’achat. Le bras de fer entre la vision court-termiste du politique et la stratégie de long terme de l’autorité monétaire souligne la complexité de la gouvernance économique actuelle. Pour les observateurs souverainistes, cette situation pose la question de la légitimité des institutions non élues face aux orientations choisies par les représentants du peuple. Alors que le marché anticipe déjà une nouvelle hausse en décembre, la probabilité d’une intervention dès le mois d’octobre est désormais évaluée à 50 %, confirmant que la lutte contre l’inflation prime sur toutes les autres considérations politiques immédiates.
L’Europe dans l’expectative : entre croissance atone et prix élevés
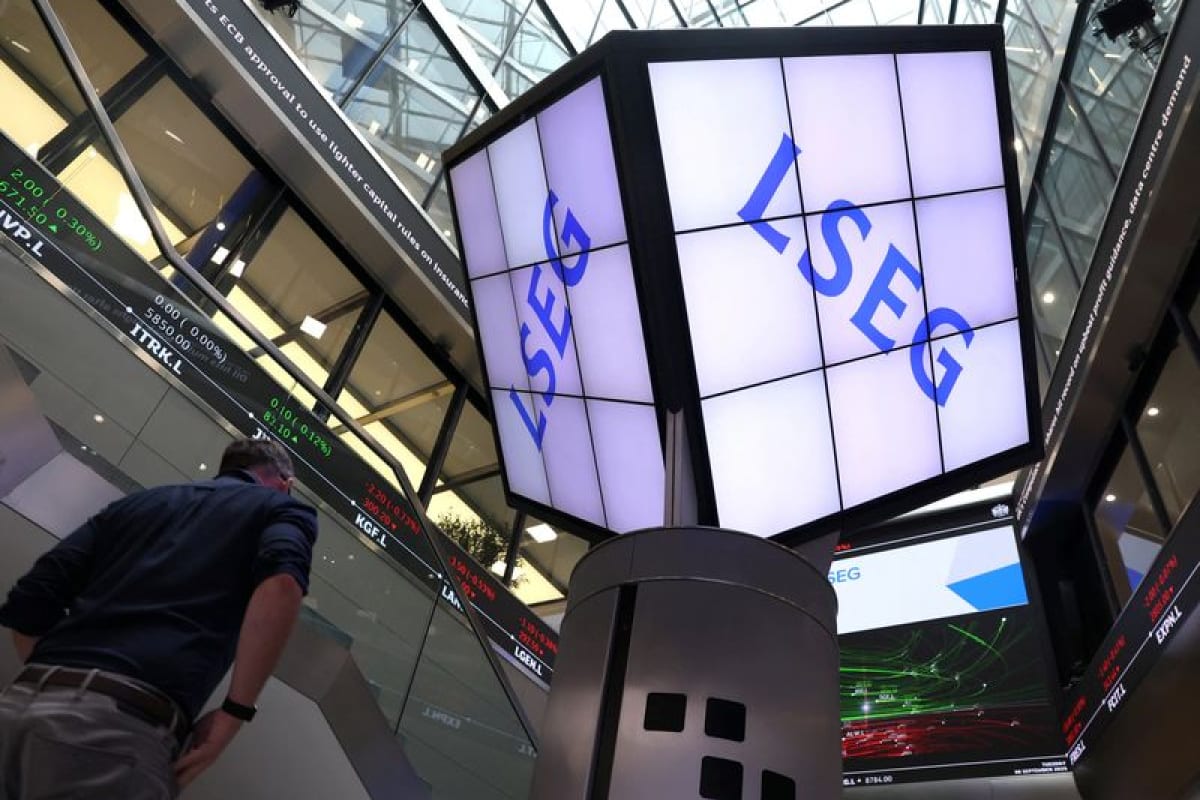
De ce côté-ci de l’Atlantique, les places boursières tentent de trouver un second souffle. Le CAC 40 à Paris est attendu en légère progression de 0,25 % à l’ouverture, tandis que le Dax allemand et le FTSE britannique affichent des velléités de hausse similaires. Pourtant, derrière ce « vert » de façade, l’inquiétude demeure. Les chiffres définitifs de l’inflation en zone euro pour le mois d’août confirment une accélération à 3,3 %, un niveau qui fragilise le pouvoir d’achat des ménages français et bride la compétitivité de nos entreprises. La Banque d’Angleterre est aujourd’hui au centre de toutes les attentions, alors qu’elle n’a pas modifié ses taux depuis décembre 2025. Si un statu quo est privilégié pour ce jeudi, le spectre d’une hausse en novembre plane, portée par l’envolée des coûts de l’énergie. Cette situation de « stagflation » rampante met en lumière les limites des politiques monétaires coordonnées à l’échelle européenne, qui peinent à répondre aux spécificités des économies nationales tout en subissant les contrecoups des décisions prises à Washington.
À lire aussi La Réserve fédérale américaine durcit sa politique monétaire malgré les critiques de Donald Trump
Géopolitique et énergie : l’ombre portée des conflits du Proche-Orient
Le moral des opérateurs économiques reste lourdement grevé par l’instabilité chronique au Moyen-Orient. Les hostilités entre les rebelles Houthis du Yémen et l’Arabie saoudite font peser une menace directe sur le transport maritime en mer Rouge et sur la sécurité du détroit d’Ormuz, véritable poumon du commerce mondial de brut. Le risque d’une rupture durable des chaînes d’approvisionnement pétrolier maintient les cours du Brent au-dessus des 105 dollars le baril. Bien que l’Arabie saoudite ait tenté de calmer le jeu en proposant des cargaisons supplémentaires via Oman, la volatilité reste la règle. Pour une Europe qui a sacrifié une partie de son indépendance énergétique, chaque soubresaut dans le Golfe se traduit par une ponction supplémentaire sur l’économie réelle. Cette dépendance aux flux extérieurs rappelle l’urgence de politiques énergétiques nationales fortes et sécurisées, afin de ne plus être les otages de conflits lointains qui dictent les prix à la pompe dans nos territoires.
Perspectives de marché : un calme précaire sur les obligations
Sur le front de la dette, le marché obligataire américain observe une pause après la tempête provoquée par l’annonce de la Fed. Le rendement des bons du Trésor à dix ans stagne autour de 5,00 %, un niveau élevé qui attire les capitaux vers le billet vert au détriment de l’euro, lequel s’échange désormais à 1,1463 dollar. En Asie, la tendance est plus contrastée : si le Nikkei à Tokyo progresse de 0,23 %, les bourses chinoises de Shanghai et Hong Kong reculent, pénalisées par l’incertitude globale. Le monde financier attend désormais la décision de la Banque du Japon, prévue pour vendredi, qui pourrait elle aussi opter pour un relèvement de ses taux. Ce mouvement général de normalisation monétaire à l’échelle planétaire impose aux investisseurs une prudence de chaque instant. Dans ce paysage mouvant, la préservation du capital et la recherche de valeurs refuges redeviennent les priorités, loin de l’euphorie spéculative des années passées. La Revue continuera de suivre de près ces évolutions qui, au-delà des chiffres, dessinent les nouveaux rapports de force de l’économie mondiale du XXIe siècle.