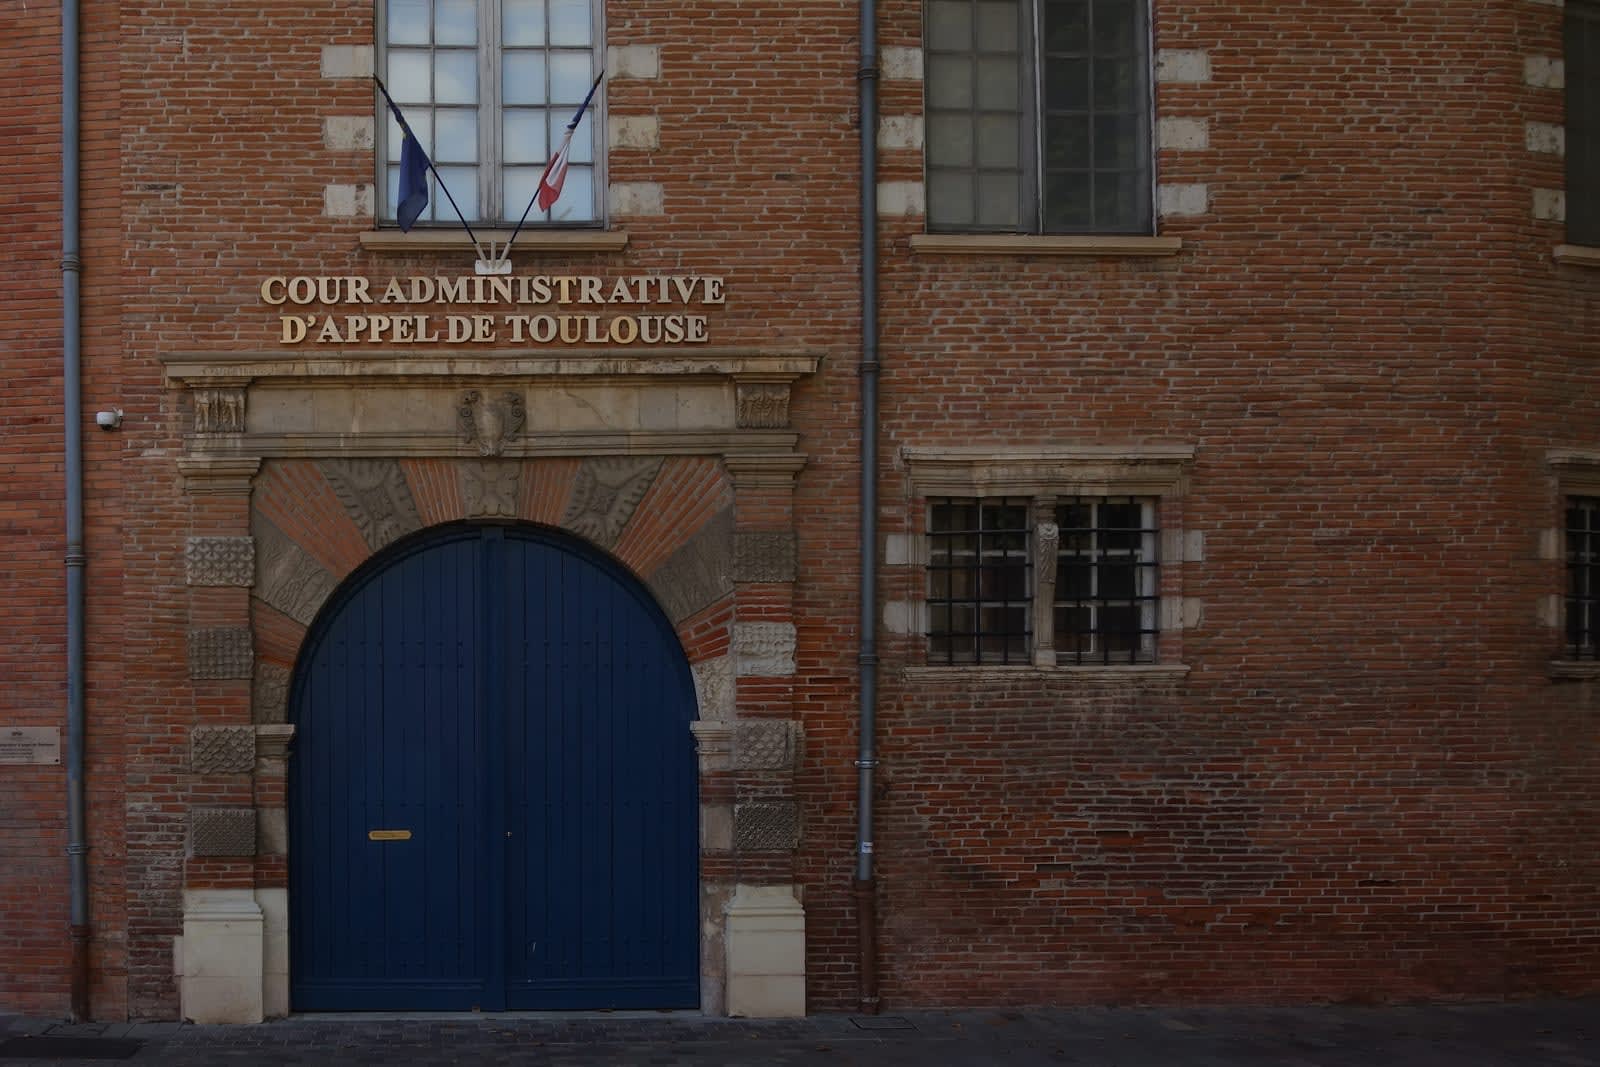
- La Cour administrative d’appel de Toulouse a jugé qu’une société luxembourgeoise exerçait son activité réelle depuis le territoire français.
- Les juges ont conclu que la direction effective primait sur la localisation formelle du siège social et la signature des contrats.
- L’entreprise est condamnée à payer ses impôts en France, assortis d’une majoration de 40 % pour manquement délibéré.
Un siège social au Luxembourg remis en question par les faits
Dans un arrêt rendu le 11 juin 2026, la Cour administrative d’appel de Toulouse a tranché un litige opposant l’administration fiscale à une société de gestion de marques immatriculée au Luxembourg. Bien que l’entreprise ait officiellement transféré son siège social au Grand-Duché en 2013 pour accompagner son développement européen, les magistrats ont estimé que sa structure opérationnelle demeurait ancrée en France. La réalité des fonctions de gestion l’emporte sur la simple existence d’une adresse administrative à l’étranger. Cette décision rappelle que la localisation d’une boîte aux lettres ou la tenue de conseils d’administration formels ne suffisent pas à justifier d’une résidence fiscale étrangère si le pilotage stratégique n’y est pas concrètement exercé.
La preuve d’une gestion pilotée depuis le territoire national
Pour fonder son jugement, la Cour s’est appuyée sur des éléments matériels saisis lors d’une vérification de comptabilité. L’enquête a révélé que les représentants légaux de la société n’apportaient aucune preuve de déplacements réguliers au Luxembourg pour y assurer la direction effective. À l’inverse, de nombreux documents stratégiques, des échanges avec les licenciés et des données informatiques clés ont été retrouvés dans les bureaux d’une entité partenaire située en France. Le contrôle des flux de travail a démontré que les décisions quotidiennes étaient prises par des salariés et des dirigeants basés sur le sol français. Par ailleurs, le prestataire luxembourgeois en charge de la domiciliation et de la comptabilité ne participait à aucune tâche de gestion opérationnelle, limitant son rôle à des fonctions purement administratives.
Des conséquences financières et une requalification des pénalités
En application de la convention fiscale franco-luxembourgeoise et de l’article 209 du Code général des impôts, la Cour a confirmé que les bénéfices de la société devaient être assujettis à l’impôt en France. Sur le plan des sanctions, les juges ont toutefois nuancé la position initiale du fisc. Si l’administration demandait une majoration de 80 % pour manœuvres frauduleuses, celle-ci a été rejetée au profit d’une majoration de 40 % pour manquement délibéré. Les magistrats ont considéré que les dirigeants ne pouvaient ignorer que l’exercice effectif de leur activité en France entraînait une obligation fiscale nationale. La Cour a néanmoins relevé que la situation de la société était connue des autorités depuis 2013 et que les locaux luxembourgeois, bien qu’insuffisants pour constituer le siège de direction, n’étaient pas une simple façade fictive, justifiant ainsi l’écartement de la qualification de fraude caractérisée.